


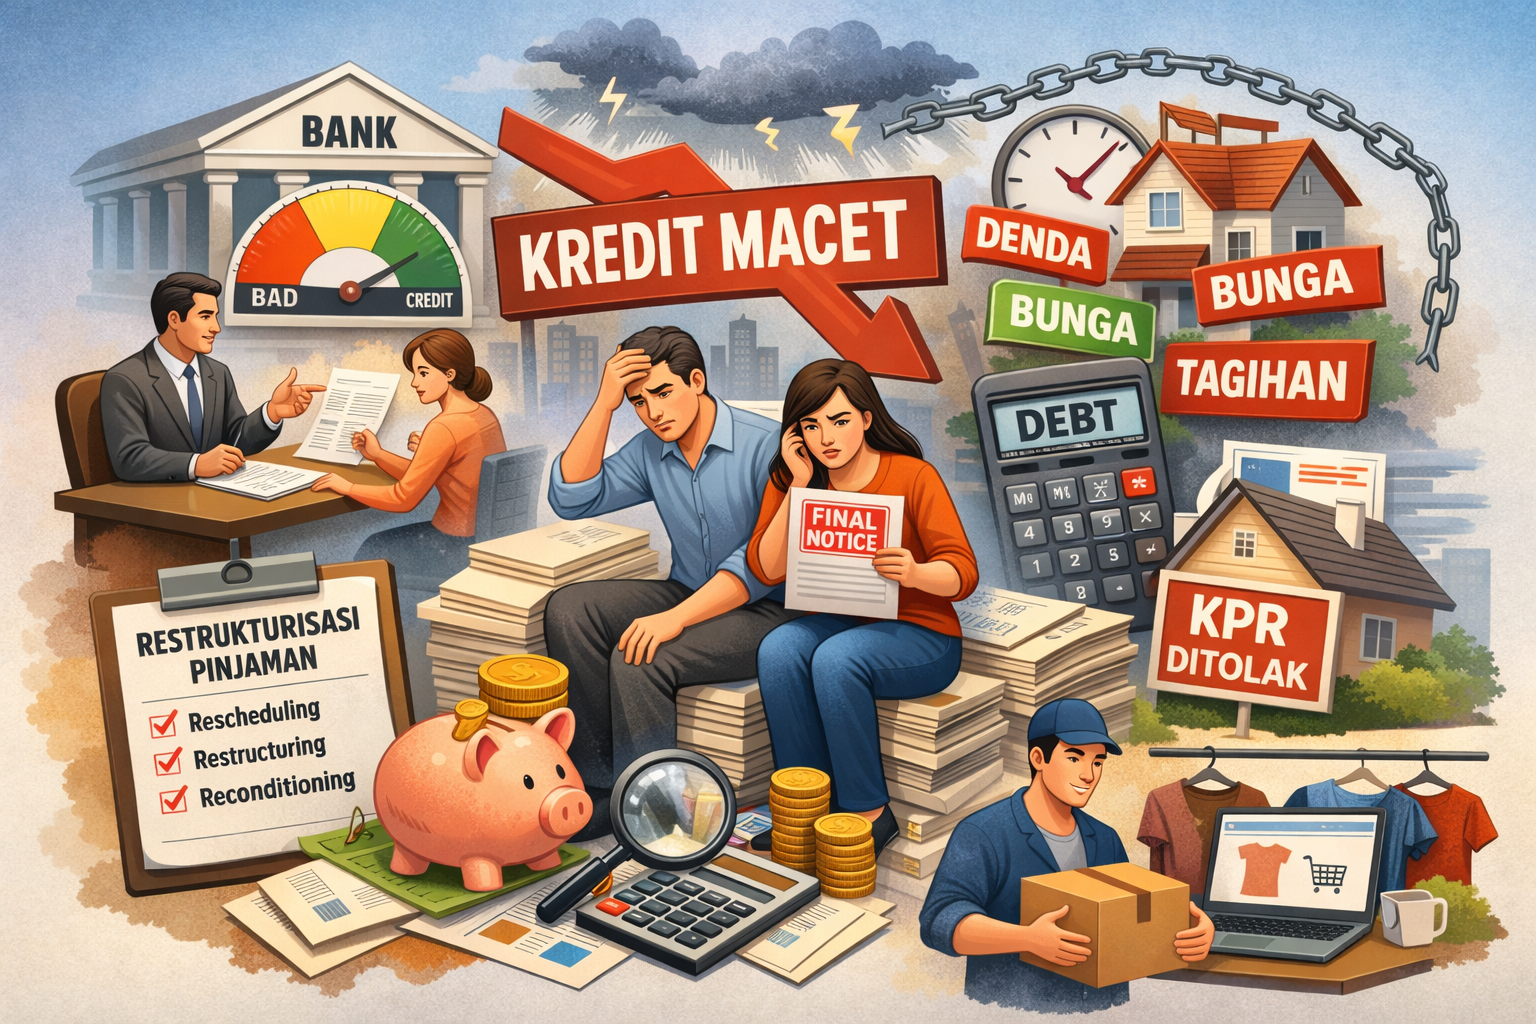
Suara Independent .com – Masalah kredit macet sering menjadi momok bagi banyak orang yang memiliki pinjaman. Kondisi ini terjadi ketika seorang debitur tidak mampu memenuhi kewajiban membayar cicilan sesuai jadwal yang telah disepakati dengan pihak pemberi pinjaman.
Ada berbagai penyebab seseorang bisa terjebak dalam kredit macet. Salah satu yang paling umum adalah kurangnya perencanaan keuangan yang matang sehingga pinjaman yang diambil melebihi kemampuan pembayaran. Selain itu, tidak sedikit pula pinjaman yang digunakan untuk kebutuhan konsumtif, bukan untuk hal yang bersifat produktif.
Jika cicilan tidak dibayarkan dalam jangka waktu yang cukup lama, biasanya hingga sekitar enam bulan, status pinjaman tersebut dapat berubah menjadi kredit macet. Kondisi ini tentu menimbulkan sejumlah konsekuensi yang tidak ringan bagi peminjam.
Dampak Kredit Macet bagi Peminjam
1. Sulit Mengajukan Pinjaman Baru
Riwayat kredit menjadi salah satu faktor utama yang diperiksa oleh bank maupun perusahaan pembiayaan sebelum memberikan pinjaman. Jika seseorang tercatat memiliki masalah kredit, peluang untuk memperoleh pinjaman baru akan jauh lebih kecil. Bahkan jika masih memungkinkan, biasanya akan disertai syarat tambahan yang lebih ketat.
2. Beban Utang Semakin Bertambah
Keterlambatan pembayaran biasanya disertai dengan denda dan bunga tambahan. Hal ini membuat total utang yang harus dibayar menjadi lebih besar dari nilai pinjaman awal. Jika dibiarkan terus-menerus, beban cicilan tentu akan semakin memberatkan kondisi keuangan debitur.
3. Pengajuan Kredit Properti Bisa Terhambat
Riwayat kredit yang buruk juga dapat menjadi kendala ketika seseorang ingin mengajukan Kredit Pemilikan Rumah (KPR). Mengingat nilai pinjaman KPR cukup besar dan memiliki jangka waktu panjang, lembaga keuangan biasanya sangat selektif dalam menyetujui pengajuan tersebut.
Langkah Menghadapi Kredit Macet
Jika menghadapi situasi ini, hal pertama yang perlu dilakukan adalah tetap tenang dan tidak panik. Ada beberapa langkah yang bisa dicoba untuk mengatasi masalah kredit macet.
1. Bersikap Terbuka dengan Pihak Bank
Hindari mengabaikan panggilan atau komunikasi dari pihak bank maupun perusahaan pembiayaan. Bersikap kooperatif justru dapat membantu mencari solusi terbaik. Jika debitur terkesan menghindar, pihak kreditur bisa menganggap tidak ada itikad baik untuk menyelesaikan kewajiban.
2. Mengajukan Restrukturisasi Pinjaman
Debitur juga bisa datang langsung ke lembaga keuangan untuk menjelaskan kondisi finansial yang sedang dihadapi. Dalam beberapa kasus, pihak bank dapat menawarkan restrukturisasi kredit sebagai bentuk penyesuaian agar cicilan lebih ringan.
Restrukturisasi ini biasanya meliputi beberapa bentuk, antara lain:
Rescheduling (Penjadwalan Ulang)
Pihak kreditur memperpanjang jangka waktu pinjaman sehingga jumlah cicilan per bulan menjadi lebih ringan.
Restructuring (Perubahan Persyaratan)
Perubahan dilakukan pada beberapa syarat pinjaman seperti jadwal pembayaran atau jangka waktu kredit, tanpa mengubah total plafon pinjaman.
Reconditioning (Penataan Kembali)
Bank dapat melakukan penyesuaian kondisi kredit, misalnya menurunkan suku bunga, memberikan tambahan fasilitas tertentu, atau mengubah tunggakan menjadi pokok pinjaman baru. Dalam kondisi tertentu, bahkan ada kemungkinan pembebasan bunga sehingga debitur hanya perlu melunasi pokok utang.
3. Mengatur Strategi Pembayaran Utang
Salah satu cara yang bisa digunakan adalah metode pembayaran bergiliran atau metode ABC. Cara ini dilakukan dengan membagi pembayaran utang secara bergantian. Misalnya, jika memiliki beberapa pinjaman, pembayaran bisa difokuskan pada dua utang terlebih dahulu, sementara yang lain dibayar pada bulan berikutnya.
4. Mencari Penghasilan Tambahan
Upaya lain yang dapat dilakukan adalah menambah sumber pemasukan. Penghasilan tambahan bisa diperoleh dari berbagai cara, seperti menjual barang yang sudah tidak digunakan, menjalankan usaha kecil, atau mencari pekerjaan sampingan.
Pentingnya Dana Darurat
Agar tidak mudah terjebak dalam masalah utang, pengelolaan keuangan yang baik sangat diperlukan. Idealnya, porsi cicilan utang tidak melebihi 30 persen dari total penghasilan bulanan.
Selain itu, penting juga menyiapkan dana darurat. Dana ini berfungsi untuk menutup kebutuhan mendesak tanpa harus berutang. Besarnya dana darurat yang disarankan berkisar antara enam hingga dua belas kali pengeluaran bulanan.
Menyisihkan sekitar 10 hingga 20 persen penghasilan untuk dana darurat dapat menjadi langkah yang bijak agar kondisi keuangan tetap stabil ketika menghadapi situasi tak terduga.


Tinggalkan Balasan